
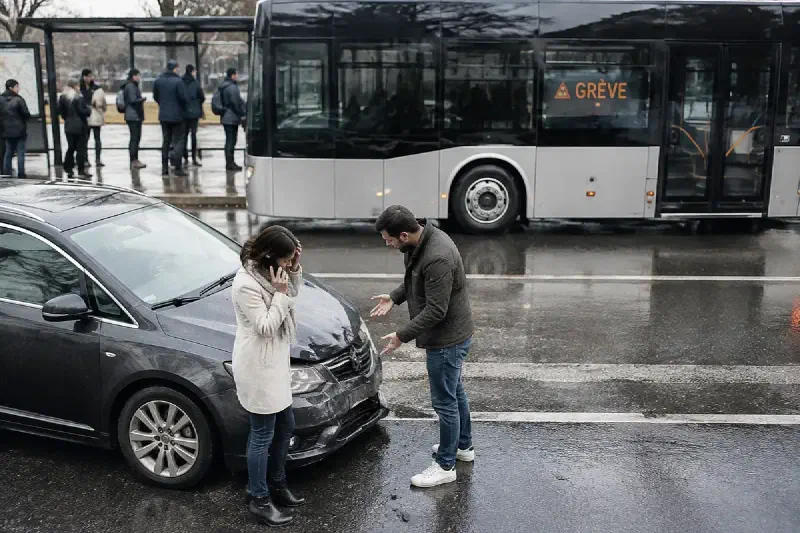
Votre voiture est rayée près d’une gare pendant une grève, ou vous avez un accident en remplaçant votre trajet habituel en train par un déplacement automobile. Votre assurance intervient dans certains cas, mais jamais simplement parce qu’un mouvement social est en cours. Elle examine la nature du dommage, les circonstances et les garanties de votre contrat. Une vitre cassée, un véhicule incendié et une journée de salaire perdue relèvent ainsi de protections différentes. Voici comment identifier la bonne garantie, préparer votre déclaration et éviter de confondre frais supplémentaires et dommages assurés.
1. Une grève ne déclenche pas automatiquement une indemnisation
La cause précise du dommage reste déterminante
En assurance automobile, la grève des transports n’est généralement pas une garantie autonome. Le contrat couvre des événements définis : collision, incendie, bris de glace, vol ou vandalisme, selon la formule choisie. Le fait que le dommage survienne un jour de grève ne suffit donc ni à obtenir une indemnisation, ni à justifier son refus. Il faut établir ce qui est arrivé au véhicule.
Prenons deux situations à Lyon : une voiture stationnée reçoit un projectile et une autre tombe en panne dans un embouteillage. Dans le premier cas, une garantie dommages ou vandalisme peut être mobilisée. Dans le second, c’est surtout l’assistance qui doit être examinée, avec ses conditions de dépannage. La proximité d’une manifestation ou d’une gare ne remplace pas la description factuelle du sinistre.
Le contrat fixe les limites de la protection
Lisez les conditions générales, mais aussi les conditions particulières, qui précisent les garanties effectivement souscrites. Vérifiez les exclusions, les franchises et les plafonds. Une formule appelée « tous risques » n’assure pas toutes les dépenses possibles. Inversement, une formule au tiers peut comporter des options utiles, notamment le bris de glace ou l’incendie. Le nom commercial ne suffit pas pour conclure.
« L’assurance relative aux biens est un contrat d’indemnité ; l’indemnité due par l’assureur à l’assuré ne peut pas dépasser le montant de la valeur de la chose assurée au moment du sinistre. »
Le législateur français, article L121-1 du Code des assurances. Ce principe explique pourquoi l’indemnisation d’une voiture endommagée dépend notamment de sa valeur et des conditions du contrat.
À lire aussi : Comment assurer une voiture immatriculée temporairement pour une vente
2. Vandalisme, incendie, collision : quelle garantie vérifier ?
Les dégâts matériels doivent être distingués
Un rétroviseur arraché, une carrosserie rayée et une vitre brisée peuvent relever de garanties différentes. Le bris de glace ne couvre pas nécessairement tous les éléments vitrés : les rétroviseurs, le toit vitré ou certains blocs optiques peuvent être exclus ou soumis à une option. Si plusieurs parties du véhicule sont touchées, demandez comment le dossier sera traité avant d’engager les réparations.
Un incendie volontaire provoqué par un tiers peut relever de la garantie incendie, sous réserve du contrat et des circonstances. Pour une dégradation commise pendant des troubles collectifs, examinez également les dispositions relatives aux émeutes et mouvements populaires. La grève n’est pas, à elle seule, une émeute. L’assureur doit analyser l’événement réel et les clauses applicables, sans assimiler automatiquement toutes ces situations.
- Vitre latérale cassée : vérifiez la garantie bris de glace, les éléments couverts et l’éventuelle franchise. Signalez aussi toute dégradation de l’habitacle.
- Carrosserie rayée volontairement : recherchez une garantie vandalisme ou dommages tous accidents susceptible de couvrir ces dégradations.
- Voiture incendiée : consultez la garantie incendie et les justificatifs demandés. Une expertise peut être nécessaire pour déterminer l’étendue du dommage.
- Accrochage dans un embouteillage : les règles habituelles de responsabilité automobile s’appliquent. Le contexte de grève ne rend pas automatiquement l’autre conducteur responsable.
- Objet projeté sur le véhicule : documentez l’impact et les circonstances. La garantie mobilisable dépend notamment de l’origine du dommage et des protections souscrites.
- Affaires volées dans l’habitacle : leur remboursement n’est pas automatiquement inclus dans la garantie vol du véhicule. Une protection des effets personnels peut être nécessaire.
Une assurance au tiers protège surtout les autres
Avec la seule responsabilité civile obligatoire, vos propres dégâts matériels ne sont généralement pas indemnisés par votre assureur. Si un tiers responsable est identifié, un recours peut néanmoins être envisagé contre lui ou son assureur. Conservez ses coordonnées et les preuves disponibles. En cas d’auteur inconnu, ne présumez pas qu’un fonds public remboursera automatiquement votre voiture : les dispositifs existants obéissent à des conditions spécifiques.
À lire aussi : Quelle assurance pour une voiture ancienne uniquement utilisée le week-end
3. Trajet de remplacement : votre usage du véhicule est important
Aller travailler en voiture plutôt qu’en train
Vous prenez exceptionnellement votre voiture pour rejoindre votre lieu de travail pendant une grève ferroviaire ? Vérifiez que votre contrat autorise les trajets entre domicile et travail. Certains contrats distinguent l’usage privé, les trajets professionnels habituels et les déplacements effectués dans le cadre de l’activité professionnelle. Le changement de moyen de transport ne crée pas une extension automatique de garantie.
La différence est concrète : rejoindre votre bureau n’est pas la même chose que visiter plusieurs clients dans la journée. Si vous remplacez régulièrement le train par la voiture ou modifiez durablement votre usage, interrogez votre assureur sur l’adaptation du contrat. Une omission ou une déclaration inexacte peut avoir des conséquences sur l’indemnisation, selon les circonstances et les règles légales applicables.
Prêter sa voiture ou partager un trajet
Si vous prêtez votre voiture à un proche privé de transports, examinez la clause de prêt du volant. Le contrat peut prévoir une franchise majorée, notamment pour un conducteur novice, ou réserver la conduite à certaines personnes. Pour un partage de trajet avec participation aux frais, vérifiez également les conditions de votre assurance. Transporter des passagers contre rémunération dans un cadre professionnel relève d’une autre situation.
Exemple purement illustratif : votre franchise habituelle est de 350 euros, mais une franchise de 900 euros s’applique lorsque le conducteur occasionnel concerné provoque un accident. Pour 1 400 euros de dommages couverts, le reste à charge peut donc être beaucoup plus élevé que prévu. Ces montants ne sont pas des tarifs de référence : seule votre police permet de connaître les sommes applicables.
À lire aussi : Comparateur assurance moto : guide pratique et économies réelles
4. Location, retard, salaire perdu : quels frais restent à charge ?
L’assistance ne remplace pas un réseau de transport arrêté
Une garantie assistance automobile intervient dans les situations prévues au contrat, par exemple une panne ou un accident immobilisant la voiture. Elle n’a généralement pas vocation à financer une location parce que les trains ou les autobus ne circulent plus. De même, le véhicule de remplacement peut être réservé à certains événements, avec une durée limitée et une catégorie imposée.
Imaginons une location facturée 55 euros par jour pendant quatre jours, soit 220 euros hors carburant et options. Si votre voiture fonctionne et que vous louez uniquement pour contourner la grève, votre assurance automobile ne rembourse habituellement pas cette dépense. Même après un sinistre couvert, une location réservée sans accord préalable peut ne pas respecter les conditions de prise en charge.
Les pertes financières exigent une protection spécifique
Un salaire perdu, un rendez vous annulé ou des frais de stationnement supplémentaires ne constituent pas des dommages matériels au véhicule. Ils ne sont donc pas automatiquement couverts par l’assurance auto. Une éventuelle indemnisation suppose une garantie adaptée ou un recours juridiquement fondé. Pour une activité professionnelle, les pertes d’exploitation et les frais supplémentaires nécessitent une analyse distincte des contrats concernés.
Les droits liés à un billet de transport relèvent, eux aussi, d’un autre cadre : règles applicables au mode de transport, conditions du billet et mesures commerciales annoncées. Une assurance annulation ou une garantie associée à une carte bancaire peut parfois intervenir, mais uniquement pour les événements prévus. Consultez ces documents avant de supposer qu’une grève ouvre droit au remboursement de toutes vos dépenses.
5. Déclarer les dégâts : les étapes qui protègent votre dossier
Conserver les preuves avant de faire réparer
Votre priorité est la sécurité. Ne restez pas dans une zone dangereuse pour photographier la voiture et contactez les services compétents si la situation l’exige. Dès que possible, relevez le lieu, l’heure et les dégâts constatés. Distinguez ce que vous avez personnellement observé de ce que vous supposez : une voiture retrouvée rayée près d’un rassemblement ne prouve pas, à elle seule, l’identité de l’auteur.
- Photographiez le véhicule : prenez des vues générales et détaillées, ainsi que des éléments utiles autour du stationnement, sans vous exposer.
- Recueillez les témoignages : notez les coordonnées des personnes ayant réellement vu les faits. Leur récit peut aider à préciser les circonstances.
- Déposez plainte en cas d’infraction : pour du vandalisme ou un incendie volontaire, transmettez ensuite le justificatif demandé par l’assureur.
- Déclarez rapidement le sinistre : respectez le délai contractuel. Pour un sinistre ordinaire, le délai fixé au contrat ne peut en principe être inférieur à cinq jours ouvrés, contre deux jours ouvrés en cas de vol.
- Demandez les consignes de réparation : vérifiez si une expertise ou un accord préalable est nécessaire. Conservez les justificatifs des mesures urgentes de protection.
- Chiffrez votre reste à charge : demandez la franchise, le plafond, les règles de vétusté et les conditions d’une éventuelle voiture de remplacement.
Faire préciser toute décision de refus
Si l’assureur refuse sa garantie, demandez une réponse écrite indiquant le motif et les dispositions contractuelles invoquées. Une réponse limitée à « c’est lié à une grève » ne permet pas de comprendre l’analyse. Comparez le refus avec les garanties souscrites et les faits déclarés. Vous pourrez ensuite adresser une réclamation argumentée au service compétent.
En l’absence de solution, la médiation de l’assurance peut être envisagée après les démarches préalables requises et sous réserve de recevabilité. Gardez une copie de vos échanges, photographies, devis et factures. La protection juridique, si vous en disposez, peut aussi vous renseigner sur un recours contre un responsable identifié, dans les limites de son champ d’intervention.
En résumé, votre assurance peut couvrir certains dégâts survenus pendant une grève des transports, mais elle indemnise un événement garanti, pas la grève en elle même. Vérifiez d’abord la nature du dommage, puis l’usage déclaré du véhicule, les exclusions et la franchise. Avant votre prochain trajet de remplacement, demandez une confirmation écrite sur les points incertains : cette vérification simple permet d’éviter une location non remboursée ou un reste à charge imprévu.