
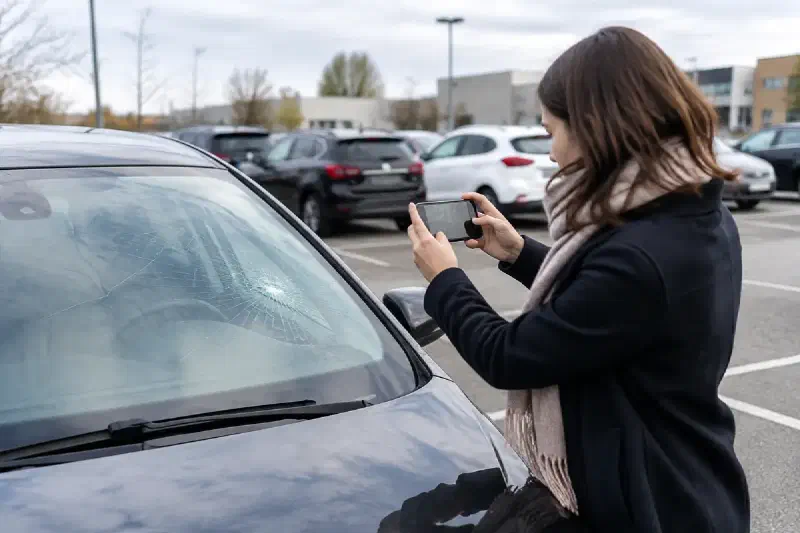
Un parebrise fissuré ou une vitre latérale brisée sur un parking privé ne signifie pas automatiquement que les réparations resteront à votre charge. Le point décisif est la garantie prévue dans votre contrat automobile, puis la nature des dégâts et leurs circonstances. L’absence de surveillance complique parfois la recherche du responsable, mais elle ne supprime pas à elle seule votre couverture. Avant de faire remplacer la vitre, prenez des photos, sécurisez le véhicule et contactez votre assureur. Voici comment constituer une déclaration exploitable, même sans témoin ni auteur identifié.
1. Vérifier quelle garantie couvre réellement la vitre cassée
La responsabilité civile automobile obligatoire ne rembourse pas les dommages subis par votre propre véhicule. Pour une prise en charge, votre contrat doit comporter une garantie adaptée, généralement le bris de glace. Une formule dite tous risques ne dispense pas de lire les conditions : les éléments vitrés couverts, les exclusions et la franchise varient selon les contrats.
Le lieu privé ne suffit pas à exclure la garantie
Une place dans une copropriété, la cour d’une entreprise ou le stationnement d’un commerce peuvent constituer des parkings privés. Le fait que le lieu soit ouvert au public ou réservé aux résidents ne détermine pas, à lui seul, votre indemnisation. Vérifiez surtout les conditions territoriales, les usages déclarés du véhicule et les éventuelles clauses particulières. L’absence de caméra n’est pas une exclusion générale applicable à tous les contrats.
Le parebrise et les vitres latérales sont fréquemment couverts, mais la lunette arrière, le toit vitré, les optiques et les rétroviseurs exigent une lecture attentive. Un toit panoramique peut relever d’une extension spécifique. La carrosserie rayée autour d’une vitre cassée ne relève pas nécessairement du bris de glace : une garantie vandalisme ou dommages peut devenir nécessaire pour cette partie du sinistre.
Enfin, distinguez une casse isolée d’une effraction accompagnée d’un vol. Si une vitre est brisée et qu’un sac disparaît, signalez les deux faits sans choisir vous même la qualification assurantielle. L’assureur déterminera les garanties mobilisables. Les objets laissés dans l’habitacle peuvent être exclus ou soumis à un plafond distinct, même lorsque la réparation de la vitre est couverte.
À lire aussi : Que faire si mon assureur me refuse la prise en charge accident
2. Photographier les dégâts avant de déplacer la voiture
Commencez par vérifier que personne n’est blessé et que vous pouvez approcher sans marcher dans les éclats. Ne roulez pas avec une visibilité insuffisante ou une vitre menaçant de tomber. Si le véhicule ne peut pas circuler sans danger, appelez l’assistance prévue au contrat avant de commander un remorquage : ses conditions de prise en charge peuvent dépendre d’un accord préalable.
Conserver des preuves même sans caméra
Prenez des vues rapprochées du vitrage et des photos larges montrant le véhicule sur son emplacement. Photographiez aussi les traces autour de la vitre, les éventuels impacts et les dégâts intérieurs. Notez séparément l’heure de découverte et la dernière heure à laquelle vous avez vu la voiture intacte. Ne présentez pas une heure supposée de casse comme une certitude.
- Le lieu précis : indiquez l’adresse, le niveau du parking et le numéro de place, si vous le connaissez. Précisez si l’accès est libre, fermé par une barrière ou réservé aux occupants.
- Les éléments endommagés : identifiez chaque vitrage concerné et les éventuels dommages associés. Une photographie générale permet de comprendre leur répartition.
- Les indices visibles : photographiez un objet retrouvé, des traces d’outil ou des éclats, sans affirmer qu’ils prouvent une cause particulière. Évitez de manipuler un objet potentiellement dangereux.
- Les témoignages disponibles : demandez les coordonnées des personnes ayant vu ou entendu quelque chose. Distinguez un témoin direct d’une personne qui a simplement découvert les dégâts après vous.
- Les justificatifs utiles : conservez le ticket de stationnement, les échanges avec le gestionnaire et les factures de protection provisoire. Leur remboursement dépendra toutefois du contrat.
Prévenez le gardien, le syndic ou le gestionnaire pour savoir si un incident a été signalé. Un parking annoncé comme non surveillé peut malgré tout disposer d’un contrôle d’accès ou d’une caméra à proximité. Demandez rapidement que les informations utiles soient conservées, sans exiger l’accès à des images qui ne peuvent pas nécessairement vous être communiquées directement.
« Celui qui réclame l’exécution d’une obligation doit la prouver. »
Le législateur français, article 1353 du Code civil. Ce principe explique l’intérêt de conserver des éléments matériels pour étayer la déclaration, même lorsque l’auteur des dégâts reste inconnu.
À lire aussi : Quelle assurance pour une voiture ancienne uniquement utilisée le week-end
3. Déclarer le sinistre dans le délai prévu au contrat
Pour un sinistre ordinaire relevant du bris de glace, le délai contractuel de déclaration ne peut pas être inférieur à cinq jours ouvrés à partir du moment où vous en avez connaissance. En cas de vol, ce minimum légal est ramené à deux jours ouvrés. Consultez votre contrat et prévenez rapidement l’assureur si les circonstances évoquent une effraction : attendre un devis n’est pas nécessaire pour ouvrir le dossier.
Décrire les faits sans inventer leur cause
Utilisez l’espace assuré, l’application, le téléphone ou le courrier selon les moyens acceptés. Demandez un numéro de dossier et conservez une trace écrite de votre déclaration. Si vous téléphonez, confirmez les informations importantes par le canal écrit proposé par l’assureur, notamment la date de découverte, le vitrage atteint et l’absence éventuelle de tiers identifié.
Vous pouvez écrire : « Le 12 novembre, à 8 heures, j’ai découvert la vitre avant droite brisée sur mon véhicule stationné depuis la veille à 19 heures dans le parking privé de ma résidence. Je n’ai identifié ni témoin ni responsable. Les photographies jointes montrent les dommages constatés. » Ajoutez uniquement les faits vérifiés, notamment la présence ou non d’objets manquants après contrôle de l’habitacle.
Un dépôt de plainte n’est pas systématiquement nécessaire pour une simple casse de vitrage. En présence d’un vol ou d’un acte de vandalisme présumé, déposez plainte contre X si l’auteur est inconnu et transmettez le récépissé lorsque l’assureur le demande. Une déclaration tardive n’entraîne pas automatiquement un refus : une déchéance pour retard suppose notamment une clause contractuelle et la preuve d’un préjudice pour l’assureur, sous réserve des exceptions légales.
À lire aussi : L'assurance couvre les dégâts causés par une grève des transports
4. Confirmer la franchise avant de faire réparer
Avant de donner votre accord au réparateur, demandez à l’assureur quel vitrage est couvert, quelle franchise s’applique et si un examen préalable est nécessaire. Une réparation urgente destinée à éviter l’aggravation des dommages doit être documentée. En dehors de cette urgence, obtenir les instructions avant le remplacement limite les contestations sur la facture ou la réalité des dégâts.
Comparer le coût final, pas seulement le prix annoncé
À titre indicatif, une réparation d’impact peut coûter environ 70 à 150 euros, tandis qu’un remplacement de parebrise peut dépasser 400 à 1 500 euros selon le véhicule et ses équipements. Une vitre latérale peut représenter environ 150 à 500 euros. Ces fourchettes ne constituent pas des tarifs garantis : vitrage acoustique, chauffage intégré et disponibilité des pièces peuvent modifier sensiblement le devis.
Sur certains véhicules, remplacer le parebrise impose aussi de contrôler ou de recalibrer la caméra des aides à la conduite conformément aux prescriptions du constructeur. Demandez si cette opération figure dans le devis et dans la prise en charge. Avec une facture couverte de 780 euros et une franchise fixe de 120 euros, votre reste à charge serait de 120 euros, sous réserve des plafonds et autres conditions applicables.
- Faire confirmer l’ouverture du dossier : transmettez les premières preuves et demandez les documents complémentaires attendus. N’attendez pas la facture définitive pour déclarer.
- Obtenir la franchise exacte : vérifiez si elle est fixe, proportionnelle ou assortie d’un minimum. La réparation d’un impact peut bénéficier de conditions différentes d’un remplacement.
- Demander un devis détaillé : faites distinguer vitrage, pose, fournitures et éventuel recalibrage. Vérifiez aussi la nécessité d’une protection temporaire ou d’un nettoyage de l’habitacle.
- Choisir le réparateur : vous disposez du libre choix du professionnel. Un établissement partenaire peut simplifier les échanges, sans rendre les autres professionnels interdits.
- Vérifier le règlement : demandez si vous devez avancer les frais et comment la franchise sera encaissée. Une dispense d’avance ne signifie pas une absence de reste à charge.
Conservez le devis accepté, la facture et les échanges relatifs à la prise en charge. Un bris de glace isolé ne modifie normalement pas le coefficient légal de réduction et de majoration. Il reste néanmoins inscrit dans l’historique des sinistres et peut être pris en compte dans la politique tarifaire ou de renouvellement de l’assureur, dans le respect des règles applicables.
5. Réagir si le responsable reste inconnu ou si le dossier bloque
L’absence d’auteur identifié n’empêche pas nécessairement l’application de votre garantie bris de glace. Elle rend surtout plus difficile un recours contre un tiers pour récupérer les sommes restées à votre charge. Sans garantie adaptée, le seul fait d’avoir stationné sur un terrain privé ne crée pas une indemnisation automatique.
Ne pas confondre gestionnaire et responsable
Le propriétaire du parking, le syndic ou le commerce voisin n’est pas automatiquement responsable de la casse. Il faut notamment établir un fondement à sa responsabilité et un lien avec le dommage. Par exemple, la chute d’un élément provenant d’un bâtiment appelle une analyse différente d’un acte commis par une personne inconnue. Le caractère payant du stationnement ne prouve pas, à lui seul, une obligation de gardiennage.
Si l’assureur refuse la prise en charge, demandez une réponse motivée précisant la clause invoquée et les faits retenus. Comparez cette réponse avec les conditions générales et particulières. Adressez ensuite une réclamation écrite au service compétent, avec une chronologie courte et les justificatifs. Si le désaccord persiste, la médiation de l’assurance peut être envisagée selon ses conditions de recevabilité.
Pour avancer sans frais évitables, retenez cet ordre : documenter les dégâts, déclarer rapidement, confirmer la garantie et la franchise, puis organiser la réparation. Même sur un parking privé non surveillé, un dossier précis permet à l’assureur d’examiner votre demande sans dépendre uniquement de l’identification d’un responsable. Une fois le véhicule réparé, profitez de l’échéance du contrat pour vérifier la couverture des autres vitrages et choisir une franchise compatible avec votre budget.